Tabla de contenido
 La AltagraciaConocer la provincia
 AzuaGuía en preparación
 BaorucoGuía en preparación
 BarahonaGuía en preparación
 DajabónGuía en preparación
 Distrito NacionalGuía en preparación
 DuarteGuía en preparación
 El SeiboGuía en preparación
 Elías PiñaGuía en preparación
 EspaillatGuía en preparación
 Hato MayorGuía en preparación
 Hermanas MirabalGuía en preparación
 IndependenciaGuía en preparación
 La RomanaGuía en preparación
 La VegaGuía en preparación
 María Trinidad SánchezGuía en preparación
 Monseñor NouelGuía en preparación
 Monte CristiGuía en preparación
 Monte PlataGuía en preparación
 PedernalesGuía en preparación
 PeraviaGuía en preparación
 Puerto PlataGuía en preparación
 SamanáGuía en preparación
 San CristóbalGuía en preparación
 San José de OcoaGuía en preparación
 San JuanGuía en preparación
 San Pedro de MacorísGuía en preparación
 Sánchez RamírezGuía en preparación
 SantiagoGuía en preparación
 Santiago RodríguezGuía en preparación
 Santo DomingoGuía en preparación
 ValverdeGuía en preparación
El seguro que necesitas para pasar una semana en Punta Cana no suele ser el mismo que necesitas si vives en República Dominicana. Una póliza de viaje está pensada principalmente para imprevistos durante la estadía. Un seguro médico dominicano puede cubrir consultas habituales y hospitalizaciones dentro de su red de prestadores. Ninguno de los dos garantiza, por sí solo, el pago de todas las facturas médicas.
En esta guía comparamos opciones para turistas, visitantes que pasan varios meses en el país, trabajadores remotos, residentes extranjeros y familias. Revisamos los límites publicados por las aseguradoras, los acuerdos que los centros médicos declaran tener con distintas compañías, los posibles gastos de bolsillo y cómo confirmar la cobertura antes de necesitar atención.
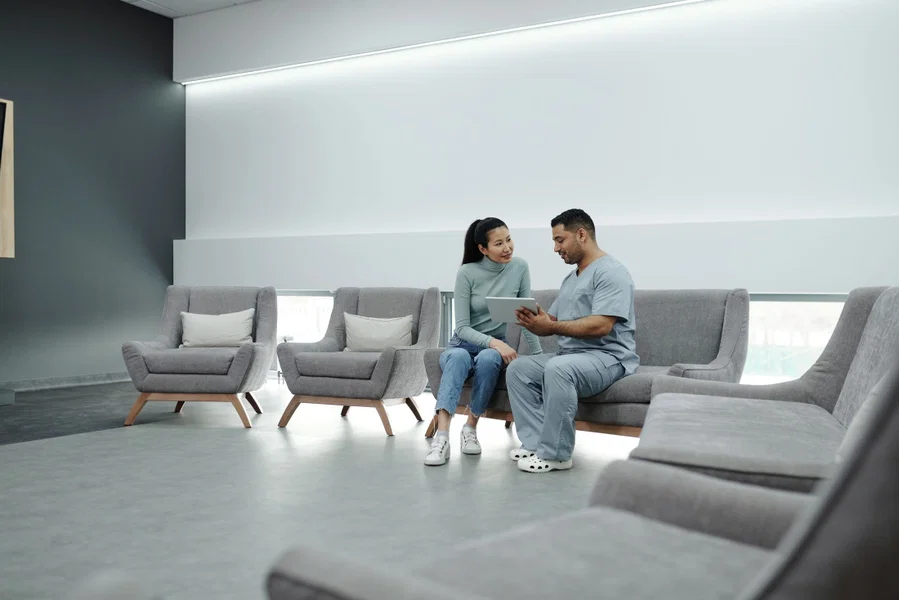
Fotografía ilustrativa: Cedric Fauntleroy / Pexels. No muestra un hospital ni una compañía de seguros específicos de República Dominicana.
Fuentes y fecha de revisión: Información contrastada con publicaciones oficiales de aseguradoras, autoridades reguladoras y centros médicos dominicanos al 10 de noviembre de 2026. Los beneficios indicados corresponden a condiciones publicadas de planes concretos; no constituyen una cotización personalizada ni garantizan la admisión o el pago directo en un hospital. Las redes de prestadores cambian. Confirma siempre el plan exacto, la prestación y la vigencia del acuerdo con el hospital y la aseguradora, preferiblemente por escrito.
Respuesta rápida: ¿qué seguro te conviene según tu situación?#
| Tu situación | Qué tipo de seguro comparar primero | Qué debes comprobar |
|---|---|---|
| Vacaciones de tres a catorce días en Punta Cana | Seguro médico de viaje para una sola salida | Emergencias, evacuación, deducible y modalidad de pago al hospital |
| Viaje con varias paradas, vuelos y hoteles prepagados | Seguro de viaje integral | Cancelaciones e interrupciones, además de gastos médicos y evacuación |
| Estancia de uno a seis meses fuera del país de residencia | Seguro médico de viaje de larga duración | Duración máxima asegurada, renovaciones y residencia habitual |
| Resides y trabajas legalmente en República Dominicana | Seguro Familiar de Salud (SFS) a través de una ARS, si cumples los requisitos | Red disponible, beneficios del PDSS, afiliación por nómina y planes complementarios |
| Jubilado, residente de larga duración o persona sin empleo local | Seguro privado dominicano, SeNaSa Larimar o seguro internacional para expatriados | Requisitos de afiliación, evaluación médica, enfermedades crónicas y límites de consultas/hospitalización |
| Familia con niños pequeños | Plan con urgencias pediátricas, medicamentos y especialistas | Afiliación de dependientes, vacunas, atención habitual y pediatría hospitalaria |
| Embarazo o parto planificado | Póliza local o internacional con maternidad cubierta de forma expresa | Períodos de carencia, topes obstétricos, cobertura del recién nacido y red médica |
| Actividades en zonas remotas o necesidad de evacuación compleja | Póliza con asistencia y evacuación médica verificadas | Criterio de necesidad médica, destino del traslado, exclusiones y autorización |
Ante una emergencia, llama al 911 donde opere el sistema de respuesta dominicano. Si estás en una zona con cobertura limitada, pide a tu alojamiento un contacto local para emergencias. No retrases la atención urgente mientras compruebas la póliza. La información del Departamento de Estado de EE. UU. sobre República Dominicana también recoge el teléfono de la Policía Turística, POLITUR: 809-222-2026. La capacidad de respuesta varía según la zona.
Seguro de viaje y seguro de salud local: no son lo mismo#
Con frecuencia se habla de «seguro» como si todas las pólizas sirvieran para lo mismo. En realidad, conviene distinguir cuatro modalidades.
| Modalidad | Para qué sirve principalmente | Cómo suele funcionar | Riesgo que debes revisar |
|---|---|---|---|
| Seguro para viajes cortos | Enfermedades y accidentes inesperados; a veces cancelaciones | Cobertura vinculada a las fechas del viaje asegurado | Exclusiones de atención habitual, enfermedades preexistentes o actividades |
| Seguro médico de viaje prolongado | Problemas de salud durante una estancia temporal en el extranjero | Límite de gastos médicos, deducible y duración máxima de póliza | Renovaciones y cambios de país de residencia habitual |
| SFS / PDSS dominicano | Prestaciones sanitarias reguladas para personas afiliadas que cumplen los requisitos | Administración por una ARS, catálogo básico y copagos según el servicio | Prestadores contratados, tarifas reconocidas y falta de cobertura automática para evacuación internacional |
| Seguro voluntario dominicano o internacional para expatriados | Consultas y hospitalizaciones durante una residencia más prolongada | Beneficios, topes, red de prestadores y suscripción específicos del contrato | Prima, carencias de maternidad o enfermedades crónicas y categorías de hospitales |
Una ARS dominicana no es lo mismo que una aseguradora internacional de viajes. ARS significa Administradora de Riesgos de Salud: una entidad que administra las prestaciones del sistema dominicano de seguridad social en salud y, según el caso, productos complementarios. Una compañía de asistencia al viajero puede organizar atención hospitalaria sin ser una ARS local.
¿Es obligatorio tener seguro médico para entrar en República Dominicana?#
Hay que separar los requisitos migratorios de entrada de las condiciones que impongan una agencia de viajes, un empleador, una categoría migratoria o una póliza particular. El listado oficial de requisitos de entrada para visitantes, revisado el 10 de noviembre de 2026, menciona pasaporte, transporte de salida, dirección local y recursos suficientes; no presenta una póliza médica como requisito universal para todo turista. Eso no equivale a una exención garantizada para cualquier nacionalidad, tipo de entrada o paquete turístico.
Verifica los requisitos vigentes que correspondan a tu pasaporte y motivo del viaje. Tampoco presupongas que, porque puedes entrar sin una póliza, tendrás atención privada gratuita. El Departamento de Estado estadounidense advierte que algunos centros privados pueden exigir un depósito o un seguro aceptado, que Medicare y Medicaid de EE. UU. no funcionan en el extranjero y que conviene contar con cobertura para evacuación médica.
¿Qué debe cubrir de verdad un seguro médico de viaje?#
Antes de comparar beneficios opcionales del viaje, fíjate en cómo respondería el seguro ante una factura de urgencias o una hospitalización y cómo se pagaría esa factura.
Atención médica de urgencia#
Busca cobertura explícita de consultas de emergencia, pruebas diagnósticas, medicamentos, ingreso hospitalario, cirugía y cuidados intensivos. Un producto anunciado como «seguro de viaje» puede tener un límite médico reducido; otro vendido como «seguro médico de viaje» puede no incluir cancelaciones.
Identifica cuatro datos en el certificado: límite máximo de gastos médicos de emergencia, posibles sublímites por evento o enfermedad, deducible y coaseguro o porcentaje a cargo del asegurado tras aplicar el deducible. Un límite publicitario elevado sirve de poco si el tratamiento está excluido o si debes pagarlo por tu cuenta y solicitar reembolso después.
Evacuación médica y repatriación#
La evacuación médica implica un traslado médicamente necesario hasta un centro apropiado; no significa que puedas elegir gratuitamente cualquier vuelo de regreso a casa. Algunas pólizas pagan primero el traslado al hospital adecuado más cercano y solo después, cuando procede, el regreso por motivos médicos. La coordinación previa con la central de asistencia suele ser fundamental.
No confundas la repatriación sanitaria de un paciente con la repatriación de restos mortales: son coberturas diferentes, con condiciones y límites propios.
Enfermedades preexistentes, embarazo, niños y actividades#
Pide confirmación escrita de las condiciones para medicamentos de uso continuo, diabetes, cardiopatías, cirugías previas, embarazo, atención al recién nacido, buceo, excursiones, uso de motocicletas y lesiones relacionadas con el consumo de alcohol. Algunos productos permiten excepciones a ciertas exclusiones por enfermedades preexistentes si se contratan dentro del plazo estipulado desde el primer pago del viaje; otros las excluyen por completo.
El consultorio médico de un resort no necesariamente es un hospital, y el prestador recomendado por el hotel podría estar fuera de tu red de cobertura. La guía sanitaria de los CDC para República Dominicana advierte que los acuerdos entre hoteles y proveedores médicos pueden limitar las opciones o añadir cargos.
Comparativa de los límites publicados por aseguradoras internacionales#
Los siguientes importes corresponden a productos concretos, no a una promesa genérica de cada marca. Son límites publicados para determinadas versiones de planes, habitualmente destinados a viajeros que cumplen sus requisitos. Las condiciones aplicables según el estado o país de contratación, la evaluación del riesgo y los anexos de la póliza prevalecen sobre esta tabla.
| Aseguradora / plan específico | Límite médico publicado | Evacuación o transporte médico | Advertencia principal |
|---|---|---|---|
| Allianz OneTrip Prime | US$50,000 para emergencias médicas | US$500,000 para transporte médico de emergencia | Póliza de viaje; condiciones y exclusiones según el lugar de emisión |
| Allianz OneTrip Premier | US$75,000 para emergencias médicas | US$1,000,000 para transporte médico de emergencia | El límite médico no garantiza atención sin desembolso en cualquier hospital |
| Allianz OneTrip Emergency Medical | Hasta US$50,000 | Hasta US$250,000 | Pensado sobre todo para emergencias durante viajes, no para el cuidado habitual de residentes |
| IMG Patriot Lite | Límite médico seleccionable de US$50,000–1,000,000 | Hasta US$1,000,000 | Distintos deducibles; verificar país elegible y variante exacta del producto |
| IMG Patriot Platinum | Límite médico seleccionable de US$2,000,000–8,000,000 | Hasta US$8,000,000 | Los topes y prestaciones adicionales dependen de la versión contratada |
Fuentes: Allianz OneTrip Prime, Allianz OneTrip Premier, Allianz OneTrip Emergency Medical y opciones de IMG Patriot. Son topes de prestaciones para siniestros cubiertos, no precios de los seguros ni estimaciones de tarifas hospitalarias dominicanas.
Por ejemplo, una póliza Allianz Prime con US$50,000 para atención médica y US$500,000 para transporte médico no otorga un límite combinado de US$550,000 para hospitalización. El transporte tiene su propio beneficio y sus condiciones.
¿Cuánto cuesta un seguro de viaje a República Dominicana?#
No se puede calcular una prima fiable a partir de una tabla de límites publicitarios. El precio depende de la edad, fechas, residencia, destino, importe asegurado del viaje, deducible elegido, antecedentes médicos cuando corresponda, acompañantes y coberturas adicionales. No publicaremos una cifra inventada del tipo «el seguro para República Dominicana cuesta X dólares diarios».
Para comparar cotizaciones, anota prima total, límite médico, deducible, límite de evacuación, actividades cubiertas, modalidad de reembolso, teléfono de asistencia 24/7 y fechas exactas de cobertura. Dos pólizas con una prima parecida pueden ofrecer protecciones muy diferentes.
Cómo funciona el seguro de salud público y privado dominicano#
El sistema dominicano de Seguro Familiar de Salud (SFS) cuenta con un catálogo de prestaciones denominado Plan de Servicios de Salud (PDSS). SeNaSa es la Administradora de Riesgos de Salud pública, pero no la única entidad que administra cobertura médica. Entre las ARS privadas se encuentran ARS Primera, Universal, MAPFRE Salud y Monumental, entre otras.
Según la Superintendencia de Salud y Riesgos Laborales (SISALRIL), el catálogo básico regulado se aplica a todas las ARS. Las diferencias prácticas aparecen según el régimen de afiliación, la red de Prestadores de Servicios de Salud (PSS) y los beneficios de planes voluntarios o complementarios. Conocer solo el nombre de la ARS no basta para saber qué pagará por ti.
Régimen contributivo y régimen subsidiado del SFS#
El régimen contributivo está dirigido a las personas que reúnen las condiciones legales correspondientes y cuyos aportes se realizan dentro del sistema de cotización, normalmente vinculados al empleo. El régimen subsidiado corresponde a las personas que cumplen los criterios de acceso a la cobertura financiada conforme a la normativa aplicable. SISALRIL distingue los copagos del régimen contributivo y las exenciones previstas para los servicios cubiertos del subsidiado.
Un residente extranjero no debe suponer que puede afiliarse automáticamente al régimen subsidiado. Hay que confirmar requisitos migratorios, documentación y procedimiento con las instituciones dominicanas, el empleador y la ARS. La legislación de seguridad social contempla determinadas situaciones de extranjeros residentes legalmente, pero eso no significa que un turista pueda inscribirse simplemente por llegar al país. Si trabajas en una empresa dominicana, empieza por comprobar tu afiliación activa y la ARS registrada en nómina.
¿Qué cubre exactamente el PDSS básico?#
Los siguientes datos corresponden al PDSS 11.0 vigente desde el 1 de noviembre de 2025, no a un producto comercial complementario. Los porcentajes se aplican a prestaciones elegibles dentro del catálogo y las tarifas reconocidas. Cada servicio puede tener reglas, límites y cuotas moderadoras que afectan el monto final.
| Prestación del PDSS 11.0 | Cobertura básica publicada | Copago o límite relevante para el afiliado |
|---|---|---|
| Servicios de emergencia cubiertos | 100% | 0% en prestaciones de emergencia que cumplen los requisitos |
| Hospitalización general y especialidades básicas | 85% | 15%, sujeto a los topes de copago aplicables |
| Cirugías cubiertas del grupo 7 | 90% | 10%, con los límites regulados de la aportación del afiliado |
| Pruebas diagnósticas ambulatorias | 80% | 20% |
| Medicamentos ambulatorios del listado aprobado | 70% hasta RD$12,000 por afiliado al año | 30% y los importes que excedan el catálogo o límite anual |
| Consulta médica | 100% de la tarifa reconocida, hasta RD$750 por evento | La tabla oficial contempla una cuota moderadora fija de RD$100 en la red PSS cuando corresponda; también importan referencias y diferencias de honorarios |
| Habitación hospitalaria | 100% de los primeros RD$1,725 por día; 90% del tramo cubierto hasta RD$2,415 por día | El exceso sobre la tarifa reconocida puede quedar a cargo del paciente |
| Parto normal cubierto | 100% | Sujeto al catálogo, afiliación y condiciones del prestador |
| Cesárea | 80% en los conceptos especificados | 20% o el tope aplicable |
| Procedimientos de alto costo definidos | En general, 80% dentro de los límites del servicio | Tope anual o por evento, historial de cotizaciones y excepciones particulares |
| Trasplante renal, cuando proceda | Hasta RD$3,500,000 por evento/año | Reglas de cobertura 80/20 y condiciones específicas |
La cobertura de alto costo no alcanza necesariamente su máximo desde el primer día de afiliación. La tabla oficial establece escalones según las cotizaciones pagadas: el límite general de RD$1,000,000 suele requerir 12 cotizaciones continuas o 18 discontinuas. El subgrupo oncológico 9.19 tiene un tope independiente de RD$2,090,000. Para determinados servicios marcados en el PDSS, la nota oficial limita el copago por evento a un salario mínimo nacional; es indispensable comprobar cómo se define y aplica ese límite al procedimiento y la tarifa vigente. Estas reglas se refieren a prestaciones elegibles, no a cualquier factura privada.
Importante: No utilices folletos antiguos con límites de RD$3,000 o RD$8,000 en medicamentos ambulatorios como si describieran la cobertura básica general vigente. Consulta el cuadro oficial de cobertura PDSS 11.0 y el buscador de coberturas de SISALRIL para comprobar cada prestación.
En tratamientos de alto costo influyen tanto la inclusión del procedimiento en el catálogo como el tiempo y las condiciones de cotización del afiliado. Un porcentaje general nunca sustituye la autorización concreta de la ARS.
Ejemplo: por qué 85% de cobertura no equivale a pagar solo 15% de cualquier factura#
Supongamos que un prestador contratado factura RD$100,000 en servicios de hospitalización general elegibles, a tarifas reconocidas. Con una distribución del 85%/15%, el cálculo preliminar es de RD$85,000 a cargo de la ARS y RD$15,000 a cargo del paciente, antes de aplicar topes de copago u otros beneficios.
La factura, sin embargo, puede incluir habitación de categoría superior, médicos fuera del acuerdo, honorarios por encima de la tarifa reconocida, servicios excluidos o medicamentos sujetos a otro renglón del catálogo. Cada concepto requiere su propio cálculo. Antes de un ingreso programado, pide un presupuesto desglosado, identifica lo que no cubre el plan y compáralo con la autorización de la ARS.
SeNaSa Larimar: un seguro voluntario local#
SeNaSa Larimar es un plan de contratación voluntaria para solicitantes dominicanos y extranjeros que cumplan los requisitos. Su información pública menciona expresamente a extranjeros naturalizados o titulares de pasaporte, así como a determinadas personas de la diáspora dominicana. No es lo mismo que estar afiliado gratuitamente al régimen subsidiado de SeNaSa.
El procedimiento oficial de afiliación individual a Larimar exige que el titular tenga al menos 18 años, presente cédula o pasaporte y no figure en una nómina activa como titular o dependiente. SeNaSa indica un plazo de tramitación habitual de 15 días laborables, por lo que no es una solución inmediata equivalente a contratar un seguro para una semana de vacaciones. El trámite también contempla formulario, documentos de identidad, pago adelantado (trimestral, semestral o anual) y evaluación médica para solicitantes de 55 años o más. Antes de contratar, confirma elegibilidad, edades, períodos de carencia, enfermedades preexistentes y prima vigente.
| Beneficio de SeNaSa Larimar | Cobertura publicada | Condición o límite que debes conocer |
|---|---|---|
| Emergencias cubiertas | 100% | En centros contratados |
| Consultas médicas habituales | Se describen como ilimitadas | Puede existir una diferencia a cargo del paciente |
| Laboratorios, radiografías y estudios especiales | 80% | Solo para las pruebas previstas en el catálogo |
| Habitación de hospital | 100% hasta RD$3,000 por día | Es un límite diario, no una promesa de reembolso total ilimitado |
| Medicamentos durante hospitalización | 100% hasta RD$3,000 por día | Según las condiciones de cada medicamento y prestación |
| Habitación de cuidados intensivos | 100% hasta RD$5,000 por día | Límite diario de la unidad de cuidados intensivos |
| Quirófano, materiales anestésicos, honorarios e investigaciones hospitalarias | Publicados al 100% | Dentro del cuadro de beneficios y con tope de RD$250,000 por caso |
| Atención hospitalaria de maternidad | Publicada al 100% según la tarifa médica reconocida | Tope de RD$250,000 por caso y cobertura del recién nacido hasta RD$125,000 |
| Enfermedades de alto costo | RD$500,000 | Se aplican las condiciones específicas; no es hospitalización ilimitada |
| Medicamentos ambulatorios | 80% | Hasta RD$4,000 anuales según el catálogo Larimar |
| Psicología y psiquiatría | 80% | Hasta RD$3,000 anuales |
Estos datos proceden de la ficha oficial SeNaSa Larimar y de sus requisitos de afiliación. Son límites de Larimar, no del PDSS básico de la tabla anterior. Anunciar «100% de hospitalización» sin explicar los límites por caso induce a error.
SeNaSa publica información sobre su red nacional de prestadores, pero los directorios impresos pueden quedar desactualizados. Utiliza el directorio actual filtrado por el plan Larimar y confirma el hospital y la especialidad. Que un hospital exhiba el logotipo de SeNaSa o tenga una oficina de atención a afiliados no significa que todos sus médicos, quirófanos y habitaciones privadas estén contratados para Larimar.
¿Y Humano, ARS Primera, Universal, MAPFRE y Monumental?#
Compara siempre el nombre exacto del plan, no solo la marca. Algunas personas tienen el PDSS básico administrado por una ARS; otras pagan beneficios complementarios o un seguro voluntario distinto. El catálogo básico regulado es común, pero las prestaciones adicionales, categoría hospitalaria, topes por habitación, medicamentos, consultas y autorizaciones pueden cambiar mucho.
Para solicitar una cotización útil, comunica tu edad, dependientes, país de residencia legal, afiliación actual al SFS/PDSS, hospital preferido, especialidad, límites anuales o por enfermedad, deducible/copago, medicamentos ambulatorios, maternidad, tratamientos continuos y períodos de espera. Solicita el directorio vigente de prestadores correspondiente al nombre y nivel exactos del plan.
¿Qué hospitales dominicanos trabajan con cada aseguradora?#
Presentamos una relación basada en información publicada por los propios centros, no una lista de convenios supuestos. Que un hospital confirme trabajar con una aseguradora no garantiza que acepte tu plan específico, que el tratamiento esté cubierto, que puedas atenderte sin adelantar dinero ni que la compañía pague un importe determinado.
| Hospital y ubicación | Aseguradoras o redes mencionadas por el centro | Qué debes confirmar personalmente |
|---|---|---|
| IMG Hospital, Bávaro / Punta Cana | Menciona Aetna, AIG Travel Guard, Allianz, Assist Card, AXA Assistance, Blue Cross Blue Shield, Cigna Global Health Benefits, Europ Assistance, Generali Global Assistance, MAPFRE Assistance y otras entidades internacionales | Póliza y central de asistencia exactas, servicios incluidos, autorización de pago directo y depósito |
| Hospiten Bávaro, Punta Cana | Confirma colaboración con numerosas aseguradoras nacionales e internacionales, sin publicar en esa página una lista exhaustiva de nombres | Tu ARS, plan, especialidad y médico incluidos en la red vigente |
| Centro Médico Punta Cana, Bávaro | Su directorio menciona ARS Humano/Primera, MAPFRE Salud, Monumental, SeNaSa Contributivo, Universal, Yunen, Renacer, Meta Salud, BMI, Aetna/La Colonial y Worldwide, entre otros. Grupo Rescue también informa de convenios con entidades internacionales de asistencia | Nivel del plan, procedimiento, médico tratante, autorización y pago directo; que figure SeNaSa Contributivo no demuestra aceptación de Larimar o del Subsidiado |
| CECANOT, Santo Domingo | Publica SeNaSa, ARS Primera, Humano, Universal, MAPFRE Salud, Monumental, Futuro, Renacer y otras ARS dominicanas | Régimen o nivel del plan y autorización específica; CECANOT es un centro especializado, no una sala general de emergencias turísticas |
| Punta Cana Doctors, Punta Cana Village (centro ambulatorio, no hospital de internamiento) | Lista ARS Primera básico; MAPFRE básico; SeNaSa PBS/Especial/Avanzado/Máximo/Premium; Universal básico; Humano Platinum/Prime/Max/Royal/Global Health; BMI, Bupa, Aetna-La Colonial y otros | La lista sirve para consultas y servicios ambulatorios; no demuestra cobertura de ingreso hospitalario |
| Hospiten Santo Domingo | Informa de una amplia red de seguros nacionales e internacionales, sin desglosar públicamente todos los productos | Contrato específico, afiliación vigente, autorización previa y honorarios médicos |
| Clínica Canela (La Romana), Centro Médico Bournigal (Puerto Plata), Corazones Unidos (Santo Domingo), La Unión Médica (Santiago) | Grupo Rescue identifica estos centros dentro de su red hospitalaria | Pertenecer al mismo grupo de hospitales no prueba un convenio con una póliza de viaje concreta |
Fuentes hospitalarias: IMG Hospital y aseguradoras internacionales, Hospiten Bávaro, listado de ARS de Centro Médico Punta Cana, red de Grupo Rescue, planes mencionados por Punta Cana Doctors, relación de ARS de CECANOT y Hospiten Santo Domingo.
Cuidado con una confusión frecuente: IMG Hospital es un centro médico de Punta Cana; IMG Global / Patriot es una aseguradora internacional. Compartir las siglas «IMG» no significa que exista un acuerdo de facturación directa entre ambas entidades.
Cruce entre aseguradora, hospital y beneficios publicados#
La tabla siguiente vincula las relaciones que un centro ha hecho públicas con los tipos de cobertura que vale la pena consultar. No afirma que todos los planes funcionen en todos los hospitales ni que se pague siempre el porcentaje mostrado. No existe una base pública única y fiable que confirme en tiempo real el importe neto por aseguradora, plan exacto, hospital y procedimiento de todo el país.
| Aseguradora / tipo de plan | Centro que publica la relación | Beneficio publicado que conviene revisar | Lo que esa lista NO confirma |
|---|---|---|---|
| SeNaSa Contributivo (PDSS) | Centro Médico Punta Cana menciona expresamente SeNaSa Contributivo; CECANOT menciona SeNaSa | PDSS básico: emergencias cubiertas 100%, hospitalización general 85%, medicamentos ambulatorios 70% hasta RD$12,000/año | Que el médico, la habitación o el procedimiento estén contratados; la relación con SeNaSa no prueba afiliación del hospital a Larimar |
| SeNaSa Larimar (voluntario) | En esta investigación no se verificó públicamente ningún hospital de internamiento específico para el nivel Larimar | Larimar publica emergencias cubiertas al 100% en centros contratados, habitación hasta RD$3,000/día y determinados gastos hospitalarios hasta RD$250,000 por caso | Si IMG, Hospiten, CMPC u otro hospital está contratado actualmente para Larimar; consulta el directorio filtrado |
| ARS Primera / Humano (PDSS básico) | Centro Médico Punta Cana, CECANOT y Punta Cana Doctors (servicios ambulatorios/básicos) | Cuadro básico PDSS si el afiliado pertenece efectivamente a ese régimen | Los beneficios comerciales Humano Platinum/Prime/Royal no se aplican automáticamente al plan básico de ARS Primera |
| Humano Seguros Platinum / Prime / Max / Royal / Global Health | Punta Cana Doctors publica estas modalidades para sus servicios ambulatorios | Beneficios según contrato, no demostrados por la sola lista del consultorio | Hospitalización, cirugía, límites anuales, habitación y admisión en otros hospitales |
| ARS Universal (PDSS básico) | Centro Médico Punta Cana, CECANOT y Punta Cana Doctors (ambulatorio/básico) | Catálogo oficial PDSS para afiliados y prestaciones elegibles | Beneficios de pólizas complementarias Universal o internacionales diferentes |
| MAPFRE Salud ARS (PDSS básico) | Centro Médico Punta Cana, CECANOT y Punta Cana Doctors (ambulatorio/básico) | Catálogo PDSS si se cumplen los requisitos | El seguro de asistencia al viajero MAPFRE es un producto diferente al PDSS administrado por la ARS |
| ARS Monumental | Centro Médico Punta Cana y CECANOT | Catálogo PDSS para prestaciones básicas del afiliado | Nivel complementario, condiciones de habitación y acuerdos con el médico tratante |
| Productos de viaje Allianz | IMG Hospital incluye la marca Allianz en su lista | Allianz OneTrip Prime anuncia US$50,000 en gastos médicos de emergencia y US$500,000 en transporte médico | Que esa póliza OneTrip particular sea aceptada sin depósito o sin carta de garantía |
| Aetna / AIG Travel Guard / Assist Card / AXA Assistance / Cigna Global | IMG Hospital menciona estas aseguradoras y entidades de asistencia | Es imprescindible consultar el certificado del plan específico: no existe un máximo médico común a todas esas marcas | Importe por póliza, aceptación automática ni derecho universal a pago directo |
| Cualquier aseguradora en Hospiten Bávaro | Hospiten indica que trabaja con diversas aseguradoras, sin publicar una relación exhaustiva de marcas en esa página | Confirmar plan contratado y servicio con hospital y aseguradora | No podemos declarar a una aseguradora concreta «confirmada» para ese hospital sin documentación específica |
Cómo utilizar la tabla: Si tienes SeNaSa Contributivo, puedes consultar a Centro Médico Punta Cana por un procedimiento cubierto y su autorización PDSS. Si viajas con Allianz Prime, pregunta a IMG Hospital y a la central de asistencia de Allianz por una posible garantía de pago. Si estás asegurado con Larimar, comprueba primero la red actual específica de Larimar con SeNaSa. Son tres procesos distintos.
Fuentes para este cruce: ARS de Centro Médico Punta Cana, ARS de CECANOT, planes de Punta Cana Doctors, aseguradoras de IMG Hospital e indicaciones de Hospiten Bávaro. Los importes PDSS y Larimar proceden de las fuentes oficiales indicadas en las tablas anteriores.
¿En qué hospitales aceptan exactamente SeNaSa, Universal o Humano?#
El directorio de Centro Médico Punta Cana menciona SeNaSa Contributivo, ARS Universal, MAPFRE Salud y Humano/Primera, entre otras. Punta Cana Doctors desglosa más modalidades ambulatorias, incluidos varios niveles SeNaSa y Humano. Los listados no son idénticos: un convenio para consulta médica no implica automáticamente la aceptación de un ingreso hospitalario.
Además, Seguros Universal incluye Centro Médico Punta Cana entre sus prestadores para determinados servicios preventivos en la zona este. Eso confirma una relación publicada para ese programa, no cobertura general de cirugías ni de cuidados intensivos. Que SeNaSa tenga un punto de atención en IMG Hospital, Bávaro, tampoco demuestra que todos los servicios de internamiento estén contratados. Comprueba el régimen SeNaSa exacto y la red correspondiente en la fecha del tratamiento.
Los acuerdos cambian con el tiempo y pueden abarcar solo determinadas especialidades o médicos. Por eso sería inexacto escribir que «SeNaSa cubre todos los hospitales de Punta Cana». La respuesta fiable exige consultar el directorio vigente filtrado por plan y confirmar la prestación con las dos partes.
Para SeNaSa utiliza el portal oficial de prestadores y selecciona el régimen o Larimar que te corresponda. Para las otras ARS busca los prestadores del plan básico o complementario que realmente tienes. Comprueba el nombre legal y la ubicación del centro; un cirujano puede no pertenecer a la red aunque trabaje dentro de un hospital contratado.
¿Los hospitales facturan directamente a las aseguradoras internacionales?#
IMG informa de acuerdos con aseguradoras y entidades de asistencia para facilitar pagos y reembolsos. Grupo Rescue también declara relaciones con redes de asistencia. Eso no garantiza una hospitalización sin pago inicial para cualquier viajero asegurado.
Pregunta: ¿El hospital tiene un convenio de pago directo vigente para mi póliza? ¿La central de asistencia emitirá una carta de garantía (GOP, guarantee of payment) para este diagnóstico? ¿Qué cantidad tendré que depositar o pagar? Guarda el número de caso y la autorización del centro.
¿Cuánto de la factura hospitalaria cubrirá el seguro?#
No hay un porcentaje único válido para todo un hospital. El resultado depende de (1) quién está asegurado, (2) el producto específico, (3) el convenio del prestador para la prestación, (4) los códigos y procedimientos médicos y (5) el límite, deducible, copago y autorización.
| Situación | Lo que puede confirmarse | Lo que sigue pendiente de verificar |
|---|---|---|
| Emergencia PDSS cubierta en un centro contratado | El PDSS 11.0 publica 100% para servicios de emergencia elegibles | Si todas las partidas de la atención cumplen las condiciones del beneficio |
| Hospitalización general con PDSS | La cobertura básica oficial es de 85% de prestaciones elegibles | Exceso por habitación, conceptos separados y topes de copago |
| Hospitalización con Larimar | La ficha publica determinadas prestaciones hospitalarias al 100% | Límite clave de RD$250,000 por caso y otros límites por categoría |
| Asegurado de Allianz OneTrip Prime hospitalizado | Máximo médico publicado de US$50,000 | Diagnóstico cubierto, admisión autorizada y pago directo o reembolso |
| Viajero con IMG Patriot Lite atendido en Bávaro | Puede seleccionarse un límite médico de hasta US$1,000,000 | Certificado, deducible, exclusiones y garantía de pago |
| Titular de ARS local en un hospital privado | Puede existir un acuerdo entre ARS y centro médico | Si ese nivel de plan y ese servicio están autorizados |
Ejemplo numérico, no cotización hospitalaria: Supón que un ingreso sujeto a Larimar genera RD$320,000 en gastos que, por lo demás, serían elegibles, y que el límite aplicable por caso es RD$250,000. Al menos RD$70,000 excederían ese único límite. Otras restricciones pueden elevar el importe a pagar; no se debe suponer que otros beneficios compensan automáticamente el exceso sin autorización escrita.
Depósitos, cartas de garantía y gastos no cubiertos en hospitales privados#
El Departamento de Estado de EE. UU. advierte que algunas instalaciones privadas pueden solicitar pago adelantado o prueba de un seguro internacional aceptado antes del ingreso. También informa de incidentes de retención indebida de pasaportes por deudas médicas y señala que retener pasaportes o pacientes como garantía de pago es ilegal. Si ocurriera, solicita ayuda consular o información a SISALRIL. Por eso la disponibilidad de asistencia 24/7 y de un procedimiento de pago directo importa tanto como el límite médico anunciado.
Pide un presupuesto detallado con habitación, honorarios médicos, medicamentos, imágenes diagnósticas, cirugía, materiales, ambulancia, patología e impuestos cuando correspondan. Cada renglón puede tener un porcentaje distinto. Ingresar en un centro contratado no convierte automáticamente a todos sus médicos ni a todos los procedimientos en prestaciones cubiertas.
Cómo elegir un hospital en Punta Cana y otras zonas#
La ubicación influye en el acceso a la atención médica. Un hospital contratado que resulta conveniente para un residente en Santo Domingo quizá no sea la opción más adecuada ante una urgencia en un resort de la costa este.
Punta Cana, Bávaro, Verón y Uvero Alto#
IMG Hospital, Hospiten Bávaro y Centro Médico Punta Cana son referencias que turistas y residentes pueden investigar. No elijas el hospital solo porque veas el logotipo de tu aseguradora: confirma la disponibilidad de emergencias, diagnóstico por imágenes, cuidados intensivos, pediatría u obstetricia y la autorización de la póliza concreta.
Si te alojas en un resort lejos del núcleo urbano, pregunta a qué hospital llama su consultorio y si está dentro de la red preferente de tu seguro. Que un prestador sea cómodo para el hotel no demuestra que esté cubierto. Para excursiones en lugares alejados o actividades acuáticas, verifica antes de salir las condiciones de ambulancia, traslado aéreo y asistencia.
Santo Domingo, Santiago, Puerto Plata y La Romana#
Los residentes que requieren atención especializada también pueden comparar opciones en la capital y otras ciudades principales. CECANOT publica un listado de ARS que trabajan con sus servicios especializados en Santo Domingo; Hospiten tiene instalaciones tanto allí como en Bávaro. Grupo Rescue menciona centros de su red en Santo Domingo, Santiago, Puerto Plata y La Romana.
Un traslado hospitalario de larga distancia puede generar gastos propios y no estar cubierto por una póliza de viaje si la central de asistencia no ha aprobado la necesidad médica y el medio de transporte.
Qué hacer cuando necesitas atención médica#
- Ante una emergencia grave, llama al 911. Busca atención inmediata. Si viajas acompañado, otra persona puede contactar a la aseguradora mientras te evalúan.
- Llama al número de asistencia médica 24/7 que figura en tu certificado, no únicamente a la línea comercial de la compañía. Comunica nombre, número de póliza, ubicación, síntomas y centro médico.
- Pide que la aseguradora identifique un prestador adecuado de su red y confirme si puede emitir una carta de garantía de pago.
- Antes de un ingreso que no sea de emergencia, solicita presupuesto y autorización al hospital y a la aseguradora, indicando tu participación en los gastos y los honorarios no cubiertos.
- Conserva facturas, informes médicos, recetas, resultados de laboratorio, comprobantes de pago y números de referencia de llamadas. Solicita una factura desglosada con los datos exigidos por tu aseguradora.
- Si una ARS rechaza una prestación que crees incluida en el PDSS, pide una explicación escrita y utiliza el procedimiento de reclamación. La DIDA y la SISALRIL ofrecen orientación sobre derechos y reclamaciones del sistema regulado.
Para consultas no urgentes, confirma si tu plan exige una referencia del médico de atención primaria, autorización o visita a un especialista de la red. Acudir sin referencia puede cambiar la forma de facturación incluso dentro de una clínica contratada.
¿Qué seguro conviene a un extranjero residente?#
Empieza por comprobar tu situación legal y tus requisitos de afiliación, no por comparar logotipos. La residencia habitual, el empleo, los familiares a cargo y el tiempo que planeas pasar en el país influyen en las opciones.
| Perfil del residente | Primeras comprobaciones recomendadas |
|---|---|
| Empleado de una empresa dominicana | Pregunta en nómina qué ARS y qué cobertura PDSS están activas y si tu empleador ofrece planes complementarios |
| Residente legal que trabaja por cuenta propia | Consulta a SeNaSa y a las ARS locales autorizadas las vías de afiliación y requisitos de planes voluntarios |
| Jubilado extranjero | Compara cobertura local voluntaria y seguro médico internacional; revisa especialmente condiciones y primas por edad |
| Trabajador remoto que pasa varios meses | Verifica si el seguro de viaje sigue siendo válido si cambia tu país de residencia habitual; considera seguro médico internacional |
| Pareja extranjera con hijos | Confirma afiliación de dependientes, pediatría, maternidad, recién nacidos, medicamentos crónicos y coste familiar anual |
| Residente que divide el año entre dos países | Comprueba qué cubre el contrato en República Dominicana, fuera del país y durante los viajes de regreso |
No des por hecho que una tarjeta médica extranjera, un plan de un empleador estadounidense o una tarjeta de crédito con beneficios de viaje cubren sin límite la hospitalización privada dominicana. El Departamento de Estado de EE. UU., por ejemplo, recuerda que Medicare y Medicaid no funcionan fuera de Estados Unidos.
ARS local frente a seguro médico internacional para expatriados#
Una póliza local puede resultar práctica si utilizas sobre todo clínicas dominicanas y prefieres una red de prestadores conocida. Un seguro internacional para residentes en el extranjero puede convenirte si necesitas atención en varios países, aunque también puede tener primas mayores, exclusiones territoriales, deducibles y requisitos estrictos para enfermedades de alto costo.
Antes de mudarte, anota dónde preferirías recibir una revisión habitual, atención de emergencia, cirugía programada y tratamiento de una enfermedad compleja. Consulta cada caso tanto con la aseguradora como con el hospital; no compares dos cotizaciones únicamente por el importe de la prima.
Lista de comprobación para familias y maternidad#
Revisa cuántos hijos pueden afiliarse, edades máximas, urgencias frente a medicina preventiva, vacunas, odontología, consultas prenatales, complicaciones del embarazo, tipo de parto, cuidados intensivos neonatales y fecha efectiva de inicio de cobertura. Que Larimar publique un tope de maternidad no implica automáticamente que cubra un embarazo iniciado antes de la afiliación.
Exclusiones y errores de interpretación frecuentes#
- «La aseguradora trabaja con este hospital» indica un posible convenio, no que tu plan cubra un diagnóstico concreto.
- «100% cubierto» puede significar el 100% de una tarifa convenida, de un servicio definido o del importe hasta cierto límite. No equivale siempre a pagar cero.
- «Es una emergencia» puede tener una definición clínica y otra contractual. Pide confirmar cómo clasificará la aseguradora el caso.
- «Incluye evacuación» no significa que puedas escoger libremente país, vuelo o compañía aérea.
- «Sin deducible» no elimina exclusiones, coaseguro ni sublímites.
- «Tengo SeNaSa» no identifica si perteneces al régimen contributivo, subsidiado o al voluntario Larimar. Sus beneficios no son intercambiables.
- «La sanidad es gratuita» no describe correctamente la atención en hospitales privados a visitantes extranjeros.
- «El seguro de viaje cubre todo» pasa por alto enfermedades crónicas, consultas rutinarias, procedimientos electivos y exclusiones por actividades.
Preguntas que debes hacer antes de contratar un seguro#
Formula estas preguntas a la compañía y al hospital que te interesa. Guarda las respuestas junto a la cotización o al certificado de tu póliza.
| Pregunta | Por qué importa |
|---|---|
| ¿Cuál es el nombre, nivel, número de póliza y territorio asegurado exactos? | Una misma marca puede vender productos con condiciones distintas |
| ¿Qué hospital, departamento y médico están contratados actualmente? | Un acuerdo con el edificio no siempre incluye a todos los especialistas |
| ¿El hospital factura directamente o tengo que adelantar dinero y pedir reembolso? | Quizá necesites disponer de un depósito considerable |
| ¿Debo solicitar una carta de garantía o una autorización previa? | La falta de autorización puede retrasar un ingreso o reducir el pago |
| ¿Qué límite hay por enfermedad, evento, día y año? | Una cifra publicitaria alta puede esconder sublímites importantes |
| ¿Cuánto es el deducible, copago, coaseguro y límite diario de habitación? | Determinan tu gasto real de bolsillo |
| ¿Cubre enfermedades preexistentes, embarazo, hijos y medicamentos habituales? | Requisitos de afiliación y períodos de carencia varían |
| ¿Incluye traslado a otro hospital, evacuación aérea urgente o regreso al país de origen? | Son beneficios distintos que conviene verificar por separado |
| ¿Puedo consultar el directorio actual de prestadores y el contrato completo antes de pagar? | Los folletos comerciales no sustituyen las cláusulas vinculantes |
| ¿Qué documentación exige la aseguradora para reclamar o apelar una denegación? | Conviene conservar informes, autorizaciones y facturas desde el principio |
Preguntas frecuentes#
Estas respuestas distinguen los beneficios o relaciones publicados de aquello que solo puede confirmarse al revisar tu certificado y el convenio vigente con el hospital.
¿Puedo atenderme en IMG Hospital con Allianz, Assist Card o Cigna?#
IMG Hospital incluye públicamente a Allianz, Assist Card y Cigna Global entre sus aseguradoras o entidades internacionales de asistencia. Es un buen punto de partida, pero no garantiza que tu póliza específica permita atención sin adelantar dinero. Pide al departamento de seguros internacionales del hospital y a la central de asistencia confirmación por plan y, si procede, una carta de garantía.
¿SeNaSa Larimar es gratis para los turistas?#
No. SeNaSa presenta Larimar como un plan voluntario de pago, con requisitos de afiliación y abono adelantado. No se entrega gratuitamente por el mero hecho de visitar Punta Cana. Consulta tu elegibilidad en los canales oficiales de SeNaSa.
¿Qué es mejor para pagar gastos médicos, SeNaSa o Allianz?#
No son productos equivalentes. PDSS y Larimar de SeNaSa son opciones de cobertura sanitaria local, mientras que los planes Allianz OneTrip están concebidos para viajes asegurados. Debes elegir según tu elegibilidad legal, estancia y tipo de atención. Sus tablas económicas usan límites, exclusiones y conceptos diferentes: una cifra mayor no convierte automáticamente una póliza en mejor opción.
¿El PDSS paga el 100% de cualquier hospitalización?#
No. La tabla oficial del PDSS 11.0 fija 85% para hospitalización general elegible dentro de sus reglas. Emergencias y determinados procedimientos pueden tener otros porcentajes. Un plan complementario podría modificar lo que paga el afiliado.
¿El seguro cubre emergencias médicas fuera de Punta Cana?#
Depende del territorio asegurado y de tu póliza. En una ARS dominicana influyen el prestador y el beneficio contratado; en un seguro de viaje importan la red de asistencia, el ámbito geográfico, la definición contractual de emergencia y las autorizaciones de transporte.
¿Qué pasa si el hospital que prefiero está fuera de la red?#
Pregunta si el plan admite reembolso fuera de red, qué porcentaje y tope aplica, qué autorización previa requiere y si el hospital exige depósito. Ante una urgencia que pone en peligro la vida, busca atención inmediata.
¿La protección del carro alquilado forma parte del seguro médico de viaje?#
No necesariamente. La responsabilidad civil frente a terceros, la exención por daños de colisión y la protección frente a robo del vehículo son asuntos distintos de la cobertura de tus gastos médicos. Para la parte contractual, consulta nuestra guía de alquiler de vehículos y seguros en Punta Cana.
Fuentes y verificación continua#
Estas son las principales fuentes utilizadas para los importes y relaciones entre hospitales y aseguradoras. Las coberturas pueden cambiar: las condiciones contractuales vigentes, anexos y directorios actualizados prevalecen sobre cualquier resumen.
- SISALRIL: funcionamiento oficial del Seguro Familiar de Salud, cuadro de cobertura del PDSS 11.0, vigente desde el 1 de noviembre de 2025, consulta de prestaciones vigentes.
- SeNaSa: beneficios y requisitos del plan voluntario Larimar, servicios de afiliación y redes de prestadores.
- Hospitales y redes ambulatorias: aseguradoras internacionales de IMG Hospital, Hospiten Bávaro, ARS nombradas por Centro Médico Punta Cana, planes mencionados por Punta Cana Doctors, red médica de Grupo Rescue, ARS de CECANOT, prestadores preventivos de Seguros Universal.
- Productos internacionales: Allianz OneTrip Prime, Allianz OneTrip Premier, planes médicos de viaje de IMG.
- Información sanitaria y riesgos prácticos: Departamento de Estado de EE. UU. sobre República Dominicana, orientaciones de los CDC, preguntas frecuentes y derechos ante la DIDA.
Fecha de revisión editorial: 10 de noviembre de 2026. Este material tiene fines informativos. No es una oferta individual de seguros ni sustituye el contrato de póliza, la orientación médica o la autorización del asegurador.